Hampir semua rekening bank di Indonesia dijamin penuh. Tetapi jika dihitung dari nilai uangnya, lebih dari separuh simpanan berada di luar batas penjaminan, dan sebagian besar milik segelintir rekening raksasa.
Ringkasan
- 99,94% rekening bank umum dijamin penuh oleh LPS. Hanya sekitar 384 ribu rekening yang saldonya melewati batas Rp2 miliar.
- 43% dari nilai simpanan bank umum yang benar-benar dijamin per Desember 2025. Porsinya turun dari sekitar 53% pada 2019.
- 57% nilai simpanan ada di rekening bersaldo di atas Rp5 miliar, padahal jumlahnya hanya 0,02% dari seluruh rekening. Mayoritas pemiliknya korporasi.
- 94% nilai simpanan di BPR dan BPRS dijamin. Di bank kecil inilah penjaminan paling sering benar-benar dibayarkan.
Lembaga Penjamin Simpanan (LPS) menjamin simpanan hingga Rp2 miliar per nasabah per bank. Batas ini berlaku sejak Oktober 2008, dan undang-undang mewajibkan cakupannya meliputi minimal 90% rekening. Angka resmi yang biasa dikutip, bahwa 99,9% rekening dijamin, memang benar. Tetapi angka itu menghitung rekening, bukan rupiah. Artikel ini memisahkan dua cara menghitung tersebut dan melihat apa artinya bagi nasabah kecil, korporasi, dan bank syariah.
Satu juta rekening kecil tidak sebanding dengan satu rekening jumbo
LPS membagi simpanan bank umum ke dalam tujuh kelompok saldo. Per April 2026 ada 667,1 juta rekening. Sebanyak 659,7 juta di antaranya, atau 98,89%, bersaldo Rp100 juta ke bawah. Rata-rata saldonya hanya sekitar Rp1,8 juta.
Di ujung lain ada 154.666 rekening bersaldo di atas Rp5 miliar. Rata-rata saldo kelompok ini sekitar Rp37,5 miliar, dan bersama-sama mereka memegang Rp5.794 triliun, lebih dari separuh seluruh simpanan bank umum.
Bank umum, April 2026. Arahkan kursor ke segmen untuk melihat angkanya.
Lihat data
| Kelompok saldo | Rekening | % rekening | Nilai (Rp T) | % nilai |
|---|---|---|---|---|
| ≤ Rp100 jt | 659.692.615 | 98,89% | 1.158,13 | 11,46% |
| Rp100–200 jt | 3.376.702 | 0,51% | 474,41 | 4,69% |
| Rp200–500 jt | 2.364.487 | 0,35% | 751,75 | 7,44% |
| Rp500 jt–1 M | 891.967 | 0,13% | 639,84 | 6,33% |
| Rp1–2 M | 397.033 | 0,06% | 560,71 | 5,55% |
| Rp2–5 M | 228.867 | 0,03% | 728,11 | 7,20% |
| > Rp5 M | 154.666 | 0,02% | 5.794,22 | 57,33% |
| Total | 667.106.337 | 100% | 10.107,17 | 100% |
Ketimpangan ini bukan semata cerita orang kaya. LPS menyebut sekitar 60% simpanan di kelompok jumbo adalah milik korporasi, dan pada November 2023 porsi perseorangan di kelompok di atas Rp5 miliar hanya 17,92%. Kelompok ini berisi kas perusahaan, BUMN, dan dana pemerintah daerah yang menunggu dibelanjakan.
Konsentrasinya terus naik
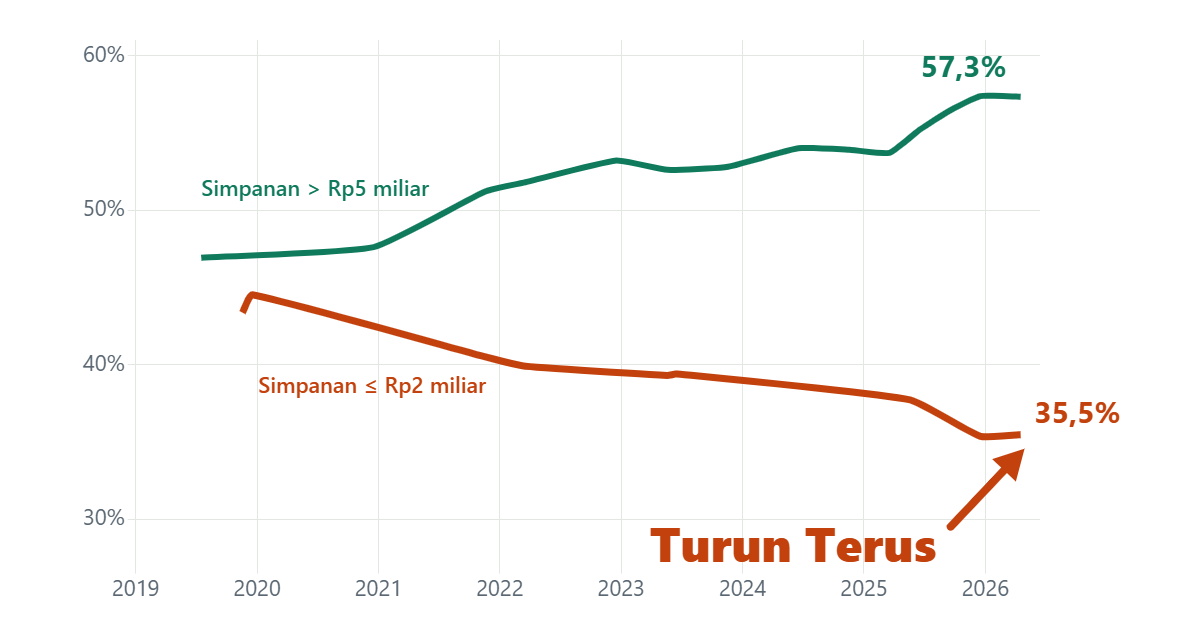
Porsi kelompok di atas Rp5 miliar dalam total simpanan naik dari kurang dari 47% pada pertengahan 2019 menjadi sekitar 57% pada akhir 2025. Di sisi lain, porsi simpanan di rekening sampai Rp2 miliar, yang seluruhnya dijamin LPS, turun dari sekitar 44% pada akhir 2019 menjadi 35% pada April 2026. Kenaikan terbesar simpanan jumbo terjadi selama dan setelah pandemi, ketika simpanan jumbo tumbuh dua digit sementara simpanan kecil tumbuh pelan. Tren ini masih berlanjut: pada Juni 2026 simpanan di atas Rp5 miliar tumbuh 15,44% setahun, sedangkan simpanan di bawah Rp100 juta tumbuh 5,16%.
Persen dari total nilai simpanan bank umum, 2019–2026. Rekening sampai Rp2 miliar dijamin penuh oleh LPS.
Lihat data
| Periode | Rekening > Rp5 M | Rekening ≤ Rp2 M |
|---|---|---|
| Jul 2019 | 46,92% | – |
| Nov 2019 | – | 43,36% |
| Des 2019 | – | 44,52% |
| Des 2020 | 47,60% | – |
| Nov 2021 | 51,20% | 40,5%* |
| Mar 2022 | 51,80% | 39,9%* |
| Des 2022 | 53,20% | – |
| Mei 2023 | 52,60% | 39,3% |
| Jun 2023 | – | 39,4% |
| Nov 2023 | 52,80% | – |
| Jun 2024 | 54,00% | – |
| Nov 2024 | 53,90% | – |
| Mar 2025 | 53,70% | – |
| Mei 2025 | – | 37,72%* |
| Jun 2025 | 55,20% | – |
| Sep 2025 | 56,45% | – |
| Des 2025 | 57,37% | 35,36%* |
| Apr 2026 | 57,33% | 35,47%* |
* Dihitung penulis dari nilai simpanan per kelompok saldo. Des 2025: total simpanan dijamin (Rp4.336,25 T) dikurangi Rp2 miliar × 384.610 rekening yang dijamin sebagian.
Dari sisi rupiah, cakupan penjaminan menyusut
Rekening di atas Rp2 miliar tetap dijamin, tetapi hanya sampai Rp2 miliar. Sisanya tidak. Karena itu, makin besar porsi simpanan jumbo, makin kecil porsi rupiah yang dijamin, walaupun persentase rekening yang dijamin tetap di 99,9%.
Pada November 2019, simpanan yang dijamin setara 52,6% dari total simpanan bank umum. Per Desember 2025 angkanya tinggal 42,98%, atau Rp4.336 triliun dari Rp10.089 triliun. Perhitungan kasar kami dengan data April 2026 memberi hasil serupa, sekitar 43%.
Gambarnya sangat berbeda di BPR dan BPRS. Simpanan di bank kecil ini didominasi nasabah ritel, sehingga 93,68% nilainya berada di bawah batas penjaminan.
Persen dari total nilai simpanan. Rekening di atas Rp2 miliar dihitung sampai batas Rp2 miliar.
Lihat data
| Kelompok · periode | Porsi nilai dijamin |
|---|---|
| Bank umum · Nov 2019 | 52,60% |
| Bank umum · Mei 2023 | 47,60% |
| Bank umum · Des 2025 | 42,98% |
| BPR/BPRS · Des 2025 | 93,68% |
Apa artinya bagi nasabah biasa? Hampir tidak ada. Jika saldo Anda di satu bank di bawah Rp2 miliar, seluruhnya dijamin, asalkan tercatat di pembukuan bank, imbal hasilnya tidak melebihi tingkat bunga penjaminan (3,50% untuk rupiah di bank umum per Desember 2025), dan Anda tidak terlibat dalam tindakan yang merugikan bank. Yang bergeser adalah risiko sistem: makin besar dana di luar penjaminan, makin besar potensi dana besar berpindah cepat ketika ada kabar buruk tentang sebuah bank.
Di mana penjaminan benar-benar dibayarkan
Klaim penjaminan hampir seluruhnya datang dari BPR dan BPRS yang dicabut izinnya. Menurut Ketua LPS saat itu, dalam 17 tahun sebelum 2024 rata-rata 8 sampai 9 BPR jatuh setiap tahun. Tahun 2024 menjadi pengecualian dengan 20 BPR/BPRS ditutup, seiring program konsolidasi OJK. Jumlahnya turun menjadi 7 pada 2025, dua di antaranya BPRS.
Untuk 20 bank yang dilikuidasi pada 2024, LPS menetapkan 99,21% rekening layak dibayar, senilai Rp849,8 miliar atau 82,49% dari total simpanan di bank-bank itu. Selisihnya sebagian besar berasal dari simpanan yang tidak memenuhi syarat, misalnya karena imbal hasilnya di atas tingkat bunga penjaminan.
Per tahun, 2023–2025. Garis putus-putus: rata-rata historis menurut LPS (8–9 per tahun).
Lihat data
| Tahun | BPR/BPRS dicabut izin |
|---|---|
| 2023 | 4 |
| 2024 | 20 |
| 2025 | 7 |
| Rata-rata 17 tahun sebelum 2024 | 8–9 |
Bagaimana dengan nasabah bank syariah?
Simpanan di bank umum syariah dan BPRS dijamin dengan batas yang sama, Rp2 miliar per nasabah per bank. Beberapa hal yang khas:
- Produk berakad wadiah dan mudharabah termasuk simpanan yang dijamin.
- Syarat imbal hasil tidak boleh melebihi tingkat bunga penjaminan tidak diterapkan, karena simpanan syariah tidak memakai bunga.
- Sejak 2025 LPS memisahkan pembukuan, premi, dan pengelolaan dana dari bank syariah dan bank konvensional. Klaim nasabah bank syariah dibayar dari dana yang dikelola secara syariah.
Yang belum tersedia untuk publik adalah distribusi simpanan per kelompok saldo khusus bank syariah. Data itu akan menjawab pertanyaan penting: apakah struktur simpanan bank syariah, yang sering disebut lebih ritel, memang lebih banyak berada di dalam batas penjaminan dibanding bank konvensional?
Data dan metode
Apa yang diukur
Data distribusi simpanan LPS mencakup giro, tabungan, deposito, sertifikat deposito, dan deposits on call di 105 bank umum, tidak termasuk simpanan di kantor cabang luar negeri. Kelompok saldo dihitung per rekening, sedangkan penjaminan berlaku per nasabah per bank. Karena satu nasabah bisa memiliki beberapa rekening di bank yang sama, porsi rekening yang dijamin adalah estimasi LPS, bukan hitungan per nasabah.
Perhitungan penulis
Rata-rata saldo per kelompok adalah nilai simpanan dibagi jumlah rekening. Estimasi porsi dijamin April 2026 menjumlahkan seluruh simpanan pada kelompok sampai Rp2 miliar, lalu menambahkan Rp2 miliar untuk setiap rekening di atas batas itu (383.533 rekening). Hasilnya sekitar Rp4.352 triliun atau 43,1% dari total.
Keterbatasan
Sebagian titik data diambil dari pemberitaan media yang mengutip laporan LPS, dan bulan data pada Gambar 2 tidak seragam. Rangkaian bulanan lengkap tersedia di laporan Distribusi Simpanan Bank Umum di situs LPS.
Sumber
- LPS. Ringkasan Eksekutif Distribusi Simpanan Bank Umum Desember 2025.
- LPS. Laporan Kelembagaan LPS Triwulan IV 2025.
- LPS. Ringkasan Eksekutif Distribusi Simpanan Bank Umum Maret 2025, Juni 2025, September 2025, November 2025.
- Periskop.id (15 Jun 2026). Simpanan Bank RI Didominasi di Bawah Rp100 Juta (data April 2026).
- Bareksa (27 Agu 2019). 98.947 Rekening Simpan Dana Lebih dari Rp5 Miliar (data Juli 2019).
- Katadata (31 Des 2019). Simpanan di Perbankan Tembus Rp6.042 Triliun (data November 2019).
- Bisnis.com. Desember 2020; November 2021; Maret 2022; Desember 2022; Mei 2023; November 2023; November 2024.
- Kontan (28 Jul 2024). Simpanan Nasabah Tajir Melesat pada Juni 2024.
- Bisnis.com (4 Sep 2023). Simpanan Nasabah Tajir Terus Menumpuk (porsi korporasi).
- Metro TV (11 Jul 2023). Simpanan Milik 334 Ribu Nasabah Bank Tak Dijamin LPS.
- Katadata (Agu 2026). Simpanan Nasabah Saldo di Atas Rp5 Miliar Melesat (pertumbuhan Juni 2026).
- Republika (15 Jan 2024). LPS Proyeksikan Kinerja BPR 2024.
- Bisnis.com (25 Mar 2025). Ada 20 Bank Bangkrut Sepanjang 2024.
- CNBC Indonesia (9 Jan 2026). OJK Ungkap Banyak BPR Tutup Gara-Gara Fraud.
- Fortune IDN (17 Des 2024). Meski 19 BPR Tumbang, LPS Proyeksikan Bisnis BPR Tumbuh.
- Periskop.id (20 Agu 2026). LPS Sebut Sudah Pisahkan Dana Syariah dan Konvensional.
- Republika (31 Jan 2020). LPS Rilis Data Pertumbuhan Jumlah Rekening Bank Umum (data Desember 2019).
- Metro TV (30 Jul 2023). Sebanyak Rp4.226 Triliun Simpanan Nasabah di Bank Umum Tak Dijamin (data Juni 2023).
- Bisnis.com (25 Jun 2025). Saldo Tabungan di Bawah Rp100 Juta Susut (data Mei 2025).